


Caer en una compra impulsiva es una escena cotidiana: entras a una tienda, física o en línea, ves un cartel de descuento llamativo y terminas pagando por un artículo que no tenías contemplado. Te dejas llevar por el momento y adquieres cosas que no estaban en tus planes, afectando tu presupuesto.
Suele pensarse que esto sucede por simple falta de voluntad, pero la realidad es distinta. Tu cerebro reacciona de forma automática a un truco psicológico conocido como “efecto ancla”. Conocer cómo funciona este mecanismo te permite tomar el control de tu dinero, planificar de forma inteligente y cuidar tus finanzas.
¿Qué es el efecto ancla y por qué provoca compras impulsivas?
Para entender qué es el efecto ancla o “sesgo de anclaje”, imagina que estás viendo unos audífonos con un precio tachado de $999 y un precio nuevo de $499. Al percibir esa primera cifra alta, tu mente la toma como un “ancla” o punto de partida. A partir de ahí, tu cerebro interpreta que estás ante una oportunidad de ahorro, incluso si ese producto jamás formó parte de tus necesidades.
Este sesgo cognitivo hace que te enfoques en la supuesta ganancia (los $500 que sientes que estás ahorrando) en lugar de evaluar el gasto real (los $499 que van a salir de tu cartera). Las tiendas utilizan esta estrategia visual para captar tu atención rápidamente y generar un sentido de oportunidad temporal.
Además del precio tachado, hay diversos factores externos que favorecen las compras por impulso bajo la influencia de este efecto:
- La colocación estratégica de productos pequeños al lado de las cajas.
- Las promociones de envíos gratuitos por tiempo limitado.
- Los mensajes que indican “últimas piezas” actúan como fuertes detonantes.
Las notificaciones de las tiendas en línea en tu celular detonan ese sentido de urgencia. Si no ves la promoción de “últimas horas”, simplemente no sientes la necesidad de comprar algo que no buscabas.
Entendiendo tus emociones al comprar
Tus decisiones financieras cotidianas están profundamente ligadas a la química de tu cuerpo. Las emociones al comprar juegan un papel determinante, especialmente por la liberación de dopamina, la hormona relacionada con el placer y la recompensa. Cuando observas un descuento atractivo, tus niveles de dopamina se disparan, creando una sensación de euforia muy similar a la que sientes cuando recibes un premio inesperado.
A toda esta reacción química se suma el sentido de urgencia que imprimen las tiendas. Las ofertas con cuenta regresiva te hacen sentir que, si no actúas pronto, vas a perder una oportunidad valiosa. Esta mezcla apaga casi por completo tu razonamiento lógico.
El ciclo de las compras por impulso suele seguir un patrón claro y repetitivo:
- Ves el descuento: te topas de frente con la promoción llamativa, activando el ancla mental.
- Te emocionas: la dopamina entra en acción y crees que debes aprovechar la rebaja.
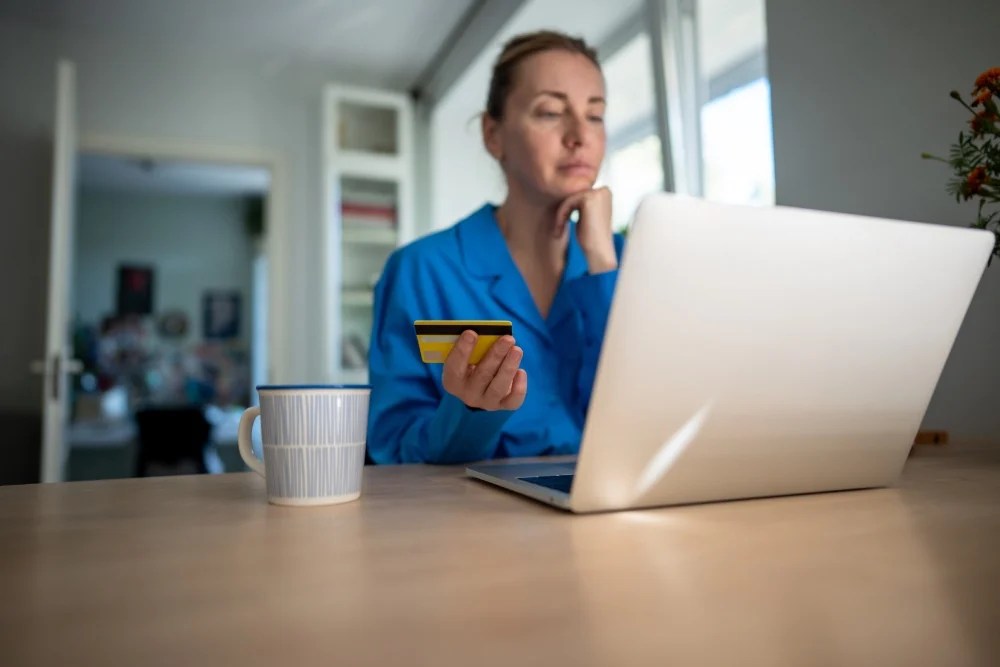
- Pagas el artículo: pasas la tarjeta sin analizar tu capacidad de pago o presupuesto.
- Te arrepientes del gasto: al llegar a casa, la euforia desaparece y notas que gastaste en algo. innecesario.
4 tácticas para evitar caer en la compra impulsiva
Una vez que tienes claro cómo funciona tu mente ante las ofertas, puedes aplicar estrategias prácticas. Aquí tienes cuatro filtros para frenar una compra impulsiva antes de llegar a la caja:
- Aplica la regla de las 72 horas: cuando sientas el deseo repentino de adquirir algo no planeado, haz una pausa y espera tres días. Si después sigues pensando en el artículo y tienes el presupuesto disponible, adelante.
- Pregúntate si lo llevarías sin el descuento: imagina el artículo a su precio original o sin esa etiqueta roja. Si tu respuesta honesta es no, entonces realmente no quieres el producto, solamente te atrae la ilusión del ahorro.
- Calcula el costo en horas de trabajo: divide el precio total del artículo entre la cantidad que ganas por cada hora de tu jornada; por ejemplo, imagina que quieres comprar una chamarra de $1,200 y ganas $100 por hora. Al dividir $1,200 entre $100, descubres que la prenda equivale a 12 horas de trabajo. Ver el gasto en términos de tu propio esfuerzo te da una perspectiva más analítica.
- Analiza el costo frente al valor de uso: piensa con detenimiento en cuántas veces vas a utilizar ese objeto durante el año. Un abrigo que usarás todos los días aporta mucho más valor que unos zapatos de un solo evento.
Controlar tus emociones al comprar requiere práctica, pero estos ejercicios te ayudan a tomar distancia, respirar profundo y evaluar cada situación comercial con la cabeza fría, protegiendo tu dinero de forma efectiva.
Si vas a una plaza comercial a dar la vuelta, lleva una cantidad fija en efectivo. Al ver físicamente cómo los billetes se terminan, tu cerebro procesa el gasto de forma mucho más realista que al deslizar tu tarjeta.
Toma el control: un descuento no siempre significa ahorro
Para cerrar, recuerda que gastar dinero en algo que no necesitas no representa un ahorro; el verdadero beneficio ocurre cuando el descuento tuvo un efecto positivo en tu presupuesto, o bien, cuando destinas ese mismo capital a tus metas financieras.
No dejes que los precios tachados ni los letreros luminosos decidan por ti. Ahora que entiendes los trucos psicológicos detrás de los aparadores, pon en práctica los cuatro filtros antes de pagar. Planificar y cuestionar tus decisiones de consumo te dará mucha más tranquilidad.
Preguntas frecuentes
¿Toda compra impulsiva es necesariamente negativa?
No siempre. Darse un gusto espontáneo es sano si lo haces con dinero que ya tenías contemplado para tu presupuesto de ocio. El problema real surge cuando ese gasto inesperado compromete tus metas de ahorro, afecta el pago de tus recibos básicos o te genera endeudamiento a largo plazo.
¿Es malo usar crédito durante las temporadas de ofertas?
Para nada, el crédito es una gran herramienta si mantienes el control. El secreto para evitar las compras por impulso es no ver esa línea de crédito como dinero extra, sino como un método de pago. Si pasas la tarjeta por un descuento, asegúrate de que tienes la capacidad de liquidar ese monto a fin de mes sin desequilibrar tus finanzas.
¿Qué hago si ya gasté por impulso y me arrepiento?
Lo primero es mantener la calma y revisar las políticas de devolución de la tienda; muchos comercios te permiten regresar el artículo intacto y recuperar tu dinero en los primeros días. Si no puedes devolverlo, tómalo como aprendizaje: ajusta tu presupuesto de la quincena para compensar el gasto y recuerda aplicar la regla de las 72 horas en tu próxima visita a las tiendas.
 Calculadoras interactivas
 Videos y cápsulas
 Materiales descargables
 Educa tu cartera
 Consejos para tu bolsillo
 Infografías
 Glosario de finanzas personales