


Antes de firmar un crédito hipotecario es normal sentir cierta incertidumbre. Después de todo, se trata de un compromiso financiero que te acompañará durante varios años y que tendrá un impacto significativo en tu presupuesto mensual. Por eso, antes de dar el paso, es fundamental comprender qué es una tabla de amortización, cómo leerla y qué información clave puedes obtener de ella.
¿Qué es una tabla de amortización y para qué sirve?
Es una herramienta financiera que muestra de forma detallada cómo se distribuyen los pagos de un crédito durante el plazo contratado, es decir, especifica cuánto dinero se destina al capital, cuánto corresponde a intereses ordinarios, qué cantidad se paga por comisiones y seguros y cómo se reduce el saldo insoluto del crédito después de cada periodo, entre otros conceptos.
De tal modo, la tabla de amortización sirve para proyectar cómo evolucionará la deuda con el tiempo. Así es posible observar, periodo por periodo:
- El saldo insoluto inicial
- El abono al capital (o principal)
- Los intereses ordinarios generados
- Los seguros de vida y daños
- El monto total de pago en cada mensualidad
- El saldo insoluto final
La tabla de amortización es un gran apoyo porque te presenta toda la información sobre el crédito hipotecario. Así, además de conocer la mensualidad, también podrás entender y dimensionar el costo del financiamiento.
¿Cómo leer tu tabla de amortización?
Para aprender a leer este documento, usaremos el ejemplo de tabla de amortización de crédito obtenida a través del Simulador de Crédito Hipotecario BanCoppel.
En esta simulación, ingresamos los siguientes datos:
- Valor del inmueble: $1,500,000 pesos
- Monto de crédito hipotecario: $1,350,000 pesos
- Plazo: 20 años
- Tasa de interés: 9.90%
- CAT promedio sin IVA: 11.3%
- Tipo de amortización: Pago Fijo
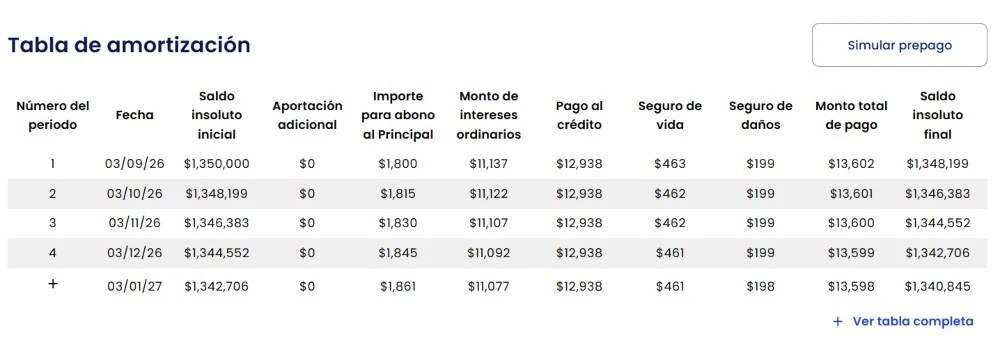
Al dar clic en “Ver más detalles”, puedes tener acceso a la tabla de amortización, la cual se visualiza de la siguiente forma:
*Cifras con fines ilustrativos. Los resultados pueden variar.
Se puede observar que el primer periodo comienza con un saldo insoluto de $1,350,000 pesos. De ese pago, $1,800 pesos corresponden al abono al principal y $11,137 pesos a intereses ordinarios. Ambos conceptos forman el pago al crédito por un total de $12,938 pesos.
A esto se suman $463 pesos del seguro de vida y $199 pesos del seguro de daños, por lo que el monto total a pagar en el primer periodo es de $13,602 pesos. Después de aplicar el abono al principal, el saldo insoluto final se reduce a $1,348,199 pesos.
¿Qué significa cada columna?
En el ejemplo de tabla de amortización de crédito hipotecario, encontramos los siguientes conceptos:
- Número del periodo: indica el número de pago. En esta simulación se contemplan 240 periodos, correspondientes a 20 años.
- Saldo insoluto inicial: es la cantidad de capital pendiente al comenzar el periodo.
- Aportación adicional: se refiere a los pagos anticipados que realizas para acelerar la liquidación del financiamiento.
- Abono al principal: es la parte del pago mensual que reduce directamente la deuda.
- Intereses ordinarios: es el costo generado por el uso del crédito durante ese periodo.
- Pago al crédito: corresponde a la suma del abono al principal más los intereses ordinarios.
- Seguros: la tabla muestra por separado el costo de las coberturas requeridas, el seguro de vida y el seguro de daños.
- Monto total de pago: representa el desembolso final sumando el pago al crédito y los seguros contemplados en este ejercicio.
- Saldo insoluto final: indica cuánta deuda queda pendiente después de aplicar el abono al principal.
Considera que, al usar el simulador de crédito con tabla de amortización de BanCoppel, puedes explorar distintos escenarios para compararlos y elegir el más adecuado para ti antes de hacer tu solicitud formal.
¿Cómo se distribuyen los pagos entre capital e intereses?
Una de las funciones claves de la tabla de amortización es que te permite observar cómo la proporción entre capital e intereses cambia de manera progresiva a lo largo del crédito hipotecario.
Retomando el ejemplo, de los $12,938 del pago al crédito, $1,800 corresponden al principal y $11,137 a intereses ordinarios. Es decir, una proporción mucho mayor del primer pago del crédito es para cubrir los intereses.
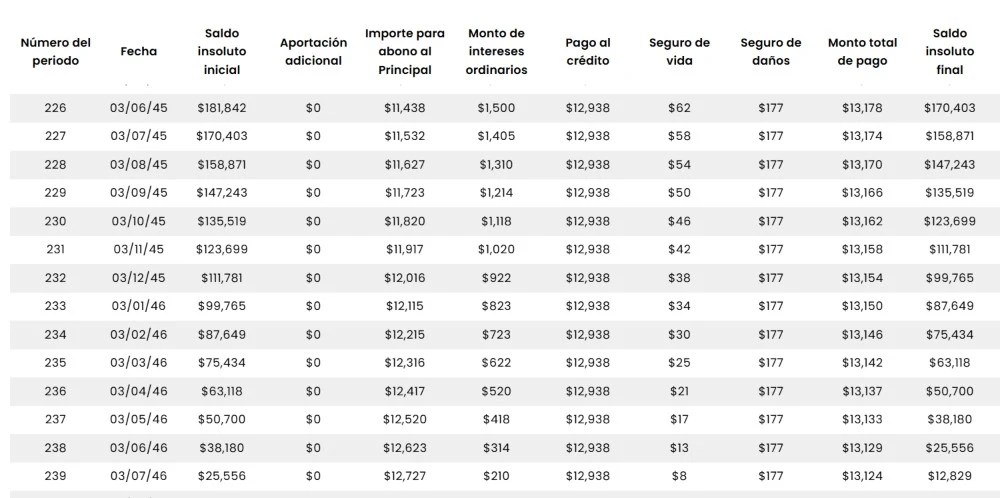
Conforme pasa el tiempo, el saldo insoluto del crédito va bajando. Por ejemplo, en el periodo 230, el abono al principal es de $11,820, mientras que los intereses ordinarios son de $1,118, manteniendo un pago al crédito de $12,938, que, como puedes ver, es un monto que no cambia a lo largo del tiempo porque esta simulación es con el esquema de pagos fijos.
*Cifras con fines ilustrativos. Los resultados pueden variar.
La razón de este comportamiento es que, conforme disminuye el saldo insoluto, también cambia la cantidad de intereses ordinarios que se genera sobre la deuda. Por eso, con el paso del tiempo, una mayor parte del pago al crédito se dirige al principal.
¿Cuánto pagaré de intereses en total a lo largo del crédito?
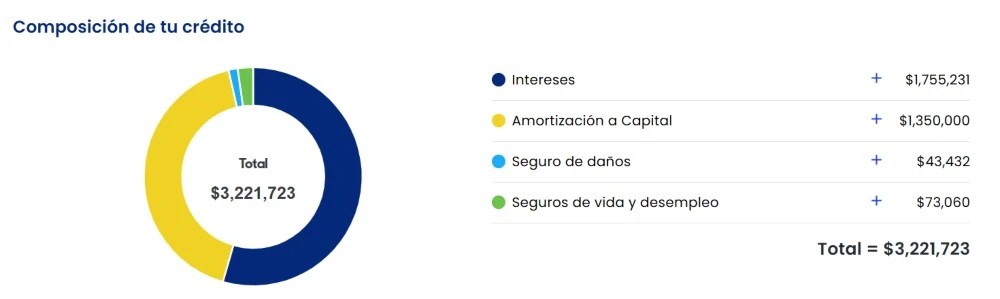
En el ejemplo analizado, la suma de los intereses ordinarios de los 240 periodos asciende a $1,755,231 pesos. Para conocer este monto, los resultados del Simulador de Crédito Hipotecario BanCoppel también incluyen un gráfico que permite analizar a detalle qué cantidad se destinará a cada concepto a lo largo de la vida del financiamiento.
*Cifras con fines ilustrativos. Los resultados pueden variar.
De tal modo, utilizar un simulador es ideal porque te ayuda a diferenciar el monto que originalmente solicitas y la cantidad que terminarás desembolsando a lo largo del crédito.
Cuando revises el simulador de crédito con tabla de amortización, busca siempre el “Total”. Ahí conocerás el costo del crédito durante todo el plazo.
¿Cómo impactan los pagos anticipados en la tabla de amortización?
Hacer pagos de forma anticipada es una estrategia ideal para reducir tu deuda antes de lo previsto, si el monto se aplica directamente al principal.
Este tipo de pago consiste en aportar dinero adicional a la mensualidad, lo cual permite ir disminuyendo el saldo insoluto, de ese modo, se reduce la base sobre la que se calculan los intereses futuros y, por tanto, estos se modifican en la tabla.
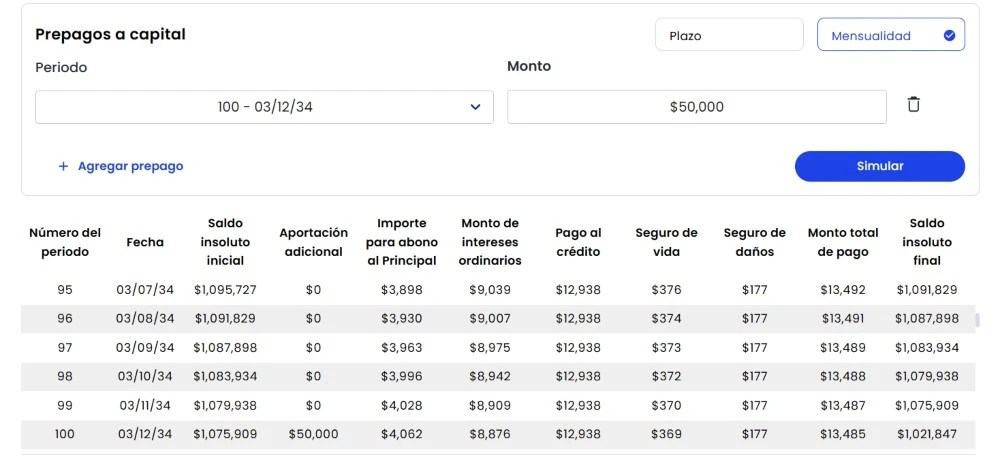
Para ello, el Simulador de Crédito Hipotecario BanCoppel permite analizar cómo cambiaría el costo del crédito si se hacen pagos anticipados:
*Cifras con fines ilustrativos. Los resultados pueden variar.
En este caso, se estableció un pago de $50,000 pesos como aportación adicional para la cuota o periodo 100, donde se tiene un saldo insoluto de $1,075,909. Con ese anticipo, el nuevo saldo y la evolución de los intereses serían distintos a la primera simulación, sobre todo si observas el gráfico de composición del crédito, que ahora quedaría así:
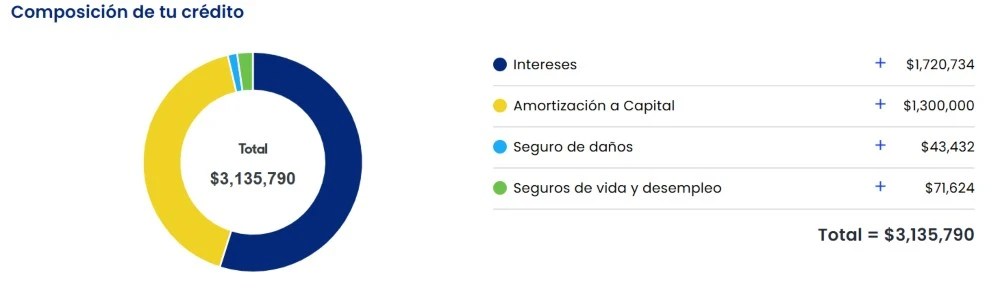
*Cifras con fines ilustrativos. Los resultados pueden variar.
Evidentemente, hay una gran diferencia, puesto que:
- En la simulación sin aportar se pagan $3,221,723 pesos.
- Con pagos anticipados, se pagan $3,135,790 pesos.
Si tienes dinero disponible para hacer una aportación extraordinaria, recuerda avisar a la entidad financiera para que lo registre como abono a capital y te comparta tu nueva tabla de amortización.
Quien entiende la tabla de amortización no teme al largo plazo
Un crédito hipotecario puede parecer abrumador cuando solo observas que tendrás que pagarlo durante 10, 15 o 20 años. Sin embargo, usar el simulador de crédito con tabla de amortización, como el de BanCoppel, te permite convertir esa incertidumbre en información concreta.
Por eso, antes de contratarlo, es importante revisar diferentes escenarios y comparar con tu tabla de amortización:
- ¿Qué cambia si das un mayor enganche?
- ¿Qué sucede si eliges un plazo menor?
- ¿Cuánto se ahorra con pagos anticipados?
Así que aprovecha las herramientas que tienes a tu alcance y evalúa cómo cambia un crédito hipotecario según las distintas condiciones para que puedas armar tu estrategia, definiendo qué tipo de mensualidad se acomoda más a tu contexto y conociendo la evolución del financiamiento para planear tus finanzas.
Preguntas frecuentes
¿Puedo usar una tabla de amortización para comparar dos créditos hipotecarios?
Sí. Comparar créditos hipotecarios con su respectiva tabla puede ayudarte a identificar diferencias en el plazo, los pagos, los intereses y el costo total proyectado. Para hacer una comparación útil, procura revisar escenarios con condiciones equivalentes, como el mismo monto de crédito y un enganche similar.
¿La tabla de amortización que obtengo en un simulador es definitiva?
No. Una simulación es una proyección basada en las condiciones y datos considerados en ese momento. Las condiciones finales de un crédito hipotecario dependen del proceso de contratación y de la evaluación correspondiente. Por eso, antes de firmar, es ideal revisar la información y documentación definitiva que te proporcione la institución financiera.
 Calculadoras interactivas
 Videos y cápsulas
 Materiales descargables
 Educa tu cartera
 Consejos para tu bolsillo
 Infografías
 Glosario de finanzas personales